

中集车辆DTB·水泥搅拌车(含粉罐车)业务集团
-
解放系列陕汽系列宇通系列其他系列
进入9月份,重卡市场迎来环比回升,但传统旺季的市场表现仍不及预期。
根据*商用车网初步掌握的数据,2026年9月,我国重卡市场共计销售9.5万辆左右(批发销量口径,包含出口和新能源),环比8月增长约10%,同比下降约10%。这是今年以来重卡销量第四次出现同比下降,也是*连续三个月同比下滑。
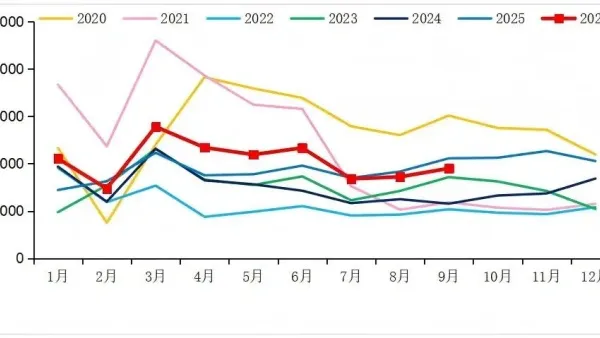
2020-2026年我国重卡市场销量月度走势图(单位:辆)
今年1-9月,我国重卡行业累计销量约92.6万辆,同比增长约13%,累计增速进一步放缓。
作为传统销售旺季,“金九”并未带来预期中的市场反弹。9月份重卡市场有哪些变化?出口和新能源重卡又呈现出怎样的表现?
◆ 环比有所回升,重卡市场仍面临压力
从销量表现来看,9月份重卡市场较7、8月份有所恢复,但同比仍处于下降区间。
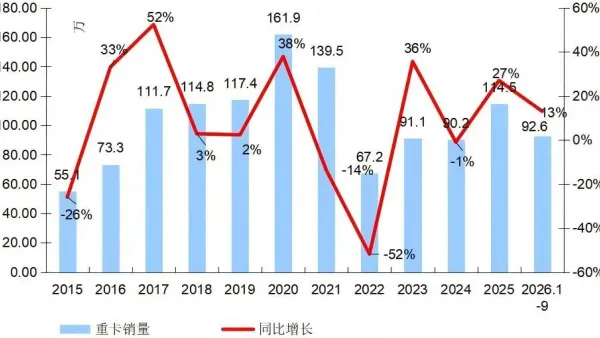
2015-2026年我国重卡行业销量年度走势图(单位:万辆)
9 月市场环比回升,得益于季节变化,物流运输需求较前两个月的传统淡季有所改善,带动部分购车需求释放。但国内市场需求整体偏弱,运费低迷、车辆运营收益承压,用户购车意愿仍受到影响。
与此同时,去年同期较高的销量基数,也对今年9月的同比表现形成一定影响。随着国四货车保有量逐步减少,以旧换新政策带来的增量刺激有所减弱;AEBS法规切换前的集中购车需求仍在持续消化,市场去库存过程尚未结束。再加上传统化石能源价格走高(柴油、LNG价格),进而导致LNG重卡、柴油重卡等细分领域销量同比均明显下降。
多重因素叠加之下,9月份重卡市场虽有环比修复,但整体回暖力度有限,“金九”成色仍显不足。
◆ 出口保持增长,海外市场持续提供增量
国内市场承压,出口依然是重卡行业的重要支撑。
今年9月份,受非洲、拉美、中亚等市场需求拉动,中国重卡出口继续保持增长,预计同比增长约21%。
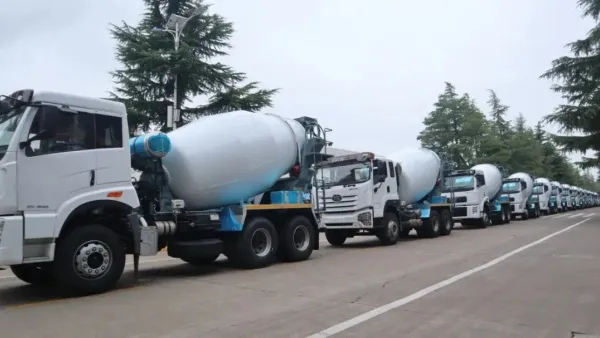
近年来,中国重卡企业持续拓展海外市场,产品竞争力和市场覆盖范围不断提升。海外市场的需求释放,为国内重卡行业带来了新的增长空间,也在一定程度上缓解了国内市场需求不足带来的压力。
在国内市场进入阶段性调整的背景下,出口表现依然值得关注。
◆ 新能源重卡销量回升,市场增长势头延续
9月份,新能源重卡市场结束前两个月的淡季调整,销量重新回到较高水平,成为当月重卡市场的重要亮点。
数据显示,9月份新能源重卡终端销量预计超过3.3万辆,比上年同期的2.4万辆增长近4成,环比8月也上涨了20%以上。相比7、8月份平均约2.6万辆的月销量,9月份市场表现明显改善。
从增长节奏来看,新能源重卡市场在今年二季度快速增长后,三季度受到前期需求集中释放、传统淡季等因素影响,销量增速有所放缓。与此同时,随着去年同期新能源重卡销量逐步提升,今年同比增速也受到基数变化的影响。
不过,从9月份的销量表现来看,新能源重卡市场仍保持较强的增长势头。随着用户对车辆运营成本的关注持续提升,以及新能源重卡应用场景不断拓展,其市场发展仍具备较大潜力。
◆ 四季度市场走向,仍需持续关注
整体来看,9月份重卡市场环比有所回升,但同比仍然下降,传统旺季的拉动作用尚未充分显现。
出口市场继续增长,新能源重卡销量回升,为行业提供了重要支撑。与此同时,国内物流需求、用户运营收益以及前期政策带来的需求变化,仍将影响后续市场表现。

中集车辆DTB·水泥搅拌车(含粉罐车)业务集团


